Domain buchgemeinschaft.de kaufen?
Wir ziehen mit dem Projekt
buchgemeinschaft.de um.
Sind Sie am Kauf der Domain
buchgemeinschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchgemeinschaft.de kaufen?
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Es gibt verschiedene Methoden zur Grundstücksbewertung, darunter der Vergleichswertansatz, der Ertragswertansatz und der Sachwertansatz. Der Vergleichswertansatz basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswertansatz den zukünftigen Ertrag des Grundstücks berücksichtigt. Der Sachwertansatz hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Die Wahl der Bewertungsmethode kann den Immobilienmarkt beeinflussen, da sie den Preis für Grundstücke und Immobilien bestimmt. Darüber hinaus kann die Bewertungsmethode die Finanzierung von Grundstücken beeinflussen, da sie die Höhe des Kredits und die Zinssätze beeinflussen kann. Schließlich kann **
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Die verschiedenen Methoden zur Grundstücksbewertung umfassen den Vergleichswert, den Ertragswert und den Sachwert. Der Vergleichswert basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswert auf den zu erwartenden Einnahmen aus dem Grundstück basiert. Der Sachwert hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Diese Bewertungsmethoden beeinflussen den Immobilienmarkt, da sie potenzielle Käufer und Verkäufer bei der Festlegung von Preisen und Angeboten unterstützen. Sie beeinflussen auch die Finanzierung, da Banken die Bewertungsmethoden verwenden, um die Kreditwürdigkeit von Kreditnehmern zu bestimmen und die Höhe des Kredits festzulegen. **


Ähnliche Suchbegriffe für Steuerliche Bewertung
Top-Angebote
Produkte zum Begriff Steuerliche Bewertung:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
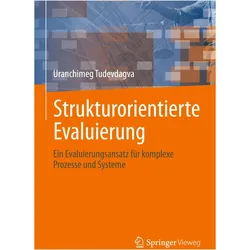
Strukturorientierte Bewertung, Fachbücher von Uranchimeg TudevdagvaDas Fachbuch "Strukturorientierte Evaluierung" von Uranchimeg Tudevdagva bietet einen umfassenden Ansatz zur Bewertung komplexer Prozesse und Systeme. Es richtet sich an Fachleute und Studierende im Bereich Elektrotechnik und vermittelt fundierte Methoden zur strukturierten Analyse und Bewertung. Mit einem klaren Fokus auf die Anwendung in der Praxis behandelt das Buch sowohl theoretische Grundlagen als auch praktische Fallstudien. Die Inhalte sind in deutscher Sprache verfasst und bieten eine detaillierte Auseinandersetzung mit den Herausforderungen und Möglichkeiten der strukturorientierten Evaluierung. Der feste Einband sorgt für Langlebigkeit und eine ansprechende Präsentation. Mit 101 Seiten ist das Buch kompakt und informativ, ideal für alle, die sich mit Evaluierungsansätzen in technischen und komplexen Systemen beschäftigen möchten.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
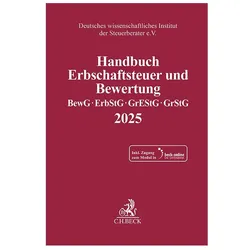
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Verdient man mit Wattpad Geld, je nachdem wie viele deine Bücher lesen oder wie die Bewertung ist?
Ja, es ist möglich, mit Wattpad Geld zu verdienen, aber dies hängt von verschiedenen Faktoren ab. Zum einen können Autoren durch das Wattpad-Partnerprogramm Einnahmen erzielen, wenn ihre Geschichten eine hohe Anzahl von Lesern haben. Zum anderen können Autoren auch durch Werbe- und Sponsoringvereinbarungen mit Unternehmen Geld verdienen. Die Bewertung der Geschichten kann auch eine Rolle spielen, da beliebte Geschichten oft mehr Aufmerksamkeit und potenzielle Einnahmen generieren. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Top-Angebote
Produkte zum Begriff Steuerliche Bewertung:
-
Steuerliche Organschaft, Fachbücher von Tobias ApplDas Fachbuch "Steuerliche Organschaft" von Tobias Appl ist ein umfassendes Standardwerk, das sich mit den komplexen Vorschriften des deutschen Organschaftsrechts auseinandersetzt. Es bietet eine detaillierte Analyse der rechtlichen Rahmenbedingungen, die für die Begründung, Durchführung und Beendigung einer Organschaft relevant sind. Die 3. Auflage ist besonders aktuell und berücksichtigt die neuesten Entwicklungen, einschliesslich des Wachstumschancengesetzes und dessen Einfluss auf die Organschaft. Das Buch behandelt nicht nur ertragsteuerliche und umsatzsteuerliche Aspekte, sondern auch gesellschaftsrechtliche, bilanzrechtliche und insolvenzrechtliche Fragestellungen. Zudem werden praktische Erfahrungen und strategische Überlegungen zur Gestaltung von Organschaften im Konzernkontext thematisiert. Mit seinen 1355 Seiten bietet es eine fundierte Grundlage für alle, die sich mit der Materie auseinandersetzen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strukturorientierte Bewertung, Fachbücher von Uranchimeg TudevdagvaDas Fachbuch "Strukturorientierte Evaluierung" von Uranchimeg Tudevdagva bietet einen umfassenden Ansatz zur Bewertung komplexer Prozesse und Systeme. Es richtet sich an Fachleute und Studierende im Bereich Elektrotechnik und vermittelt fundierte Methoden zur strukturierten Analyse und Bewertung. Mit einem klaren Fokus auf die Anwendung in der Praxis behandelt das Buch sowohl theoretische Grundlagen als auch praktische Fallstudien. Die Inhalte sind in deutscher Sprache verfasst und bieten eine detaillierte Auseinandersetzung mit den Herausforderungen und Möglichkeiten der strukturorientierten Evaluierung. Der feste Einband sorgt für Langlebigkeit und eine ansprechende Präsentation. Mit 101 Seiten ist das Buch kompakt und informativ, ideal für alle, die sich mit Evaluierungsansätzen in technischen und komplexen Systemen beschäftigen möchten.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Es gibt verschiedene Methoden zur Grundstücksbewertung, darunter der Vergleichswertansatz, der Ertragswertansatz und der Sachwertansatz. Der Vergleichswertansatz basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswertansatz den zukünftigen Ertrag des Grundstücks berücksichtigt. Der Sachwertansatz hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Die Wahl der Bewertungsmethode kann den Immobilienmarkt beeinflussen, da sie den Preis für Grundstücke und Immobilien bestimmt. Darüber hinaus kann die Bewertungsmethode die Finanzierung von Grundstücken beeinflussen, da sie die Höhe des Kredits und die Zinssätze beeinflussen kann. Schließlich kann **
-
Was sind die verschiedenen Methoden zur Grundstücksbewertung und wie beeinflussen sie den Immobilienmarkt, die Finanzierung und die steuerliche Bewertung von Grundstücken?
Die verschiedenen Methoden zur Grundstücksbewertung umfassen den Vergleichswert, den Ertragswert und den Sachwert. Der Vergleichswert basiert auf dem Vergleich ähnlicher Grundstücke in der Umgebung, während der Ertragswert auf den zu erwartenden Einnahmen aus dem Grundstück basiert. Der Sachwert hingegen berücksichtigt die Kosten für den Neubau des Grundstücks. Diese Bewertungsmethoden beeinflussen den Immobilienmarkt, da sie potenzielle Käufer und Verkäufer bei der Festlegung von Preisen und Angeboten unterstützen. Sie beeinflussen auch die Finanzierung, da Banken die Bewertungsmethoden verwenden, um die Kreditwürdigkeit von Kreditnehmern zu bestimmen und die Höhe des Kredits festzulegen. **
-
Verdient man mit Wattpad Geld, je nachdem wie viele deine Bücher lesen oder wie die Bewertung ist?
Ja, es ist möglich, mit Wattpad Geld zu verdienen, aber dies hängt von verschiedenen Faktoren ab. Zum einen können Autoren durch das Wattpad-Partnerprogramm Einnahmen erzielen, wenn ihre Geschichten eine hohe Anzahl von Lesern haben. Zum anderen können Autoren auch durch Werbe- und Sponsoringvereinbarungen mit Unternehmen Geld verdienen. Die Bewertung der Geschichten kann auch eine Rolle spielen, da beliebte Geschichten oft mehr Aufmerksamkeit und potenzielle Einnahmen generieren. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Ähnliche Suchbegriffe für Steuerliche Bewertung
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quantitative Bewertung von Energiesystemen, Fachbücher von Sven LinowDas Fachbuch "Quantitative Bewertung von Energiesystemen" von Sven Linow bietet eine umfassende Analyse und Bewertung von Energiesystemen durch verschiedene quantitative Methoden. Es richtet sich an Fachleute und Studierende im Bereich Technik und IT und behandelt sowohl theoretische als auch praktische Aspekte der Energiesystembewertung. Die zweite Auflage, die 2025 veröffentlicht wird, umfasst 538 Seiten und ist in deutscher Sprache verfasst. Der feste Einband sorgt für eine langlebige Nutzung des Buches. Die Inhalte sind strukturiert und bieten Lösungen sowie Anwendungen, die für die Analyse von Energiesystemen relevant sind. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Technik und den Herausforderungen der Energieversorgung auseinandersetzen möchten. Es vermittelt fundierte Kenntnisse und praxisnahe Ansätze zur Bewertung und Optimierung von Energiesystemen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.